Riscul apare în condițiile în care premierul Luca Niculescu a reiterat, la 17 noiembrie, angajamentul Guvernului de a construi bugetul pentru anul viitor fără introducerea unor taxe suplimentare. Totuși, modificările legislative adoptate anterior, prin Legea nr. 239/2025 și OUG nr. 78/2025, ar putea produce efecte asupra sectorului imobiliar chiar și în absența unor noi măsuri fiscale.
Premierul a declarat că Executivul intenționează să elaboreze bugetul pentru 2027 „fără taxe noi” și să elimine impozitul minim pe cifra de afaceri.
Impozitul pentru apartamentele nevândute ar putea crește de zece ori
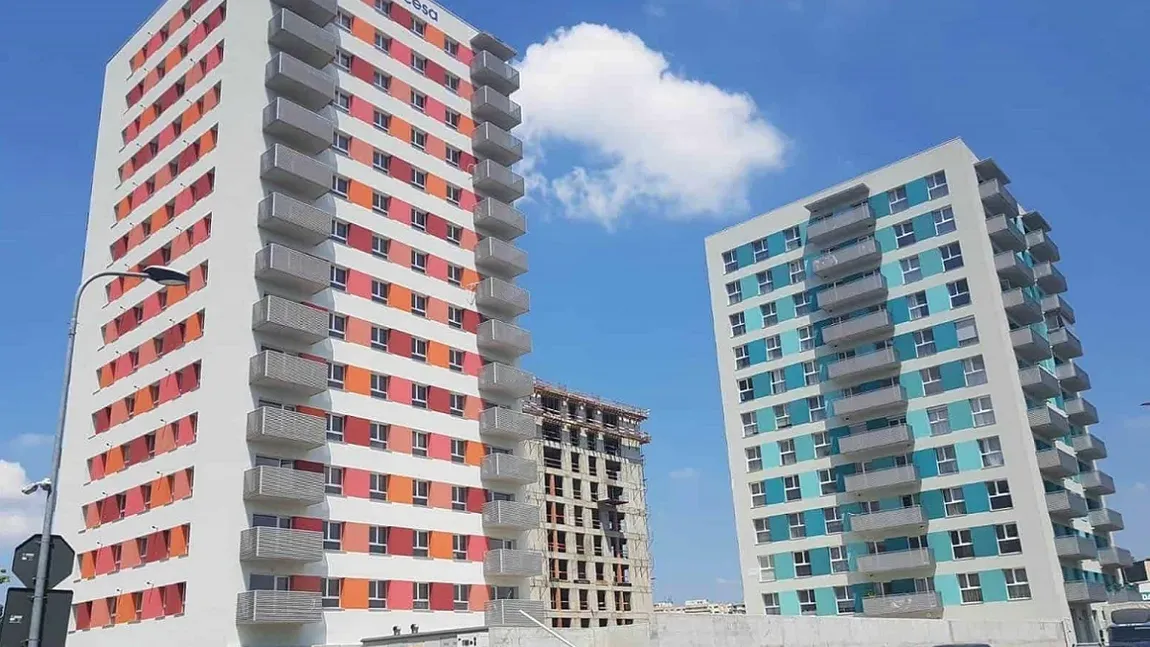
Problema semnalată de reprezentanți ai mediului de afaceri privește abrogarea, de la 1 ianuarie 2027, a articolului 460 alineatul (1) din Codul fiscal, care reglementează impozitarea clădirilor rezidențiale aflate în proprietatea persoanelor juridice.
În București, dezvoltatorii imobiliari plătesc în prezent un impozit de 0,2% din valoarea impozabilă a locuințelor deținute. Eliminarea reglementării actuale ar putea conduce la aplicarea unei cote de 2%, de zece ori mai mare.
Pentru un apartament cu o valoare impozabilă de 150.000 de euro, de exemplu, un impozit de 0,2% înseamnă 300 de euro anual, în timp ce aplicarea unei cote de 2% ar ridica obligația fiscală la 3.000 de euro.
Acest calcul este însă unul ilustrativ. Aplicarea efectivă a cotei majorate depinde de forma legislației și de încadrarea fiscală a imobilelor.
Dezvoltatorii ar putea plăti impozite majorate pentru locuințele aflate la vânzare
O altă problemă semnalată privește tratamentul fiscal al apartamentelor construite pentru vânzare, dar care nu au fost încă achiziționate.
Din perspectivă contabilă, acestea sunt înregistrate de dezvoltatori ca stocuri, nu ca imobile destinate utilizării proprii.
Criticii modificărilor consideră că aplicarea unor cote ridicate de impozitare pentru asemenea proprietăți ar putea reprezenta o povară disproporționată și ar ridica probleme privind echitatea fiscală și protecția dreptului de proprietate.
Aceștia susțin că situația ar fi comparabilă cu obligarea unui producător auto să achite anual impozite pentru toate vehiculele fabricate, dar încă nevândute.
Totuși, faptul că un imobil este înregistrat contabil ca stoc nu îl exclude automat de la impozitul pe clădiri, iar o eventuală neconstituționalitate ar trebui stabilită de autoritățile competente.
Costurile suplimentare ar putea fi transferate cumpărătorilor
Reprezentanții sectorului imobiliar avertizează că majorarea obligațiilor fiscale ar putea determina dezvoltatorii să includă cheltuielile suplimentare în prețurile de vânzare.
Impactul ar depinde de numărul apartamentelor nevândute, perioada necesară comercializării acestora și capacitatea companiilor de a suporta costurile suplimentare.
În cazul unei cote anuale de 2%, suma impozitelor plătite timp de 50 de ani ar echivala, aritmetic, cu valoarea impozabilă inițială a proprietății, dacă aceasta ar rămâne neschimbată. Calculul nu reprezintă însă o estimare a impozitării efective pe această perioadă.
Îngrijorări privind investițiile în locuințe noi
Discuția privind fiscalitatea sectorului imobiliar apare și pe fondul preocupărilor referitoare la siguranța clădirilor, accentuate de seismul cu magnitudinea de 5,7 menționat în materialul sursă.
În România există numeroase imobile construite înaintea cutremurului din 1977, unele dintre acestea necesitând evaluări și intervenții pentru reducerea vulnerabilității seismice.
Construcția de locuințe noi, proiectate potrivit standardelor actuale, reprezintă una dintre modalitățile de modernizare a fondului locativ, alături de consolidarea clădirilor existente.
În lipsa unor clarificări legislative, dezvoltatorii imobiliari riscă să se confrunte cu o incertitudine suplimentară privind costurile aferente proiectelor rezidențiale.
Citeşte şi: Daniela Pescaru revine la Guvern, în echipa vicepremierului Marian Neacșu. Fosta pensionară de la Ministerul Finanțelor va ajuta la pregătirea bugetului pe 2027
 Urmărește-ne în Discover
 Adaugă-ne ca sursă preferată