Senatul a adoptat pe 26 octombrie 2026, cu 102 voturi pentru și o abținere, propunerea legislativă L529/2026, care completează OUG nr. 60/2009, actul normativ ce reglementează programul „Prima Casă”, redenumit ulterior „Noua Casă”. Proiectul permite tinerilor care nu au împlinit 35 de ani să beneficieze de un avans minim de 5% și pentru finanțările din categoria 70.001–140.000 de euro, unde în prezent avansul este de 15%.
Cine poate beneficia și ce condiții trebuie îndeplinite:
- Persoanele care nu au împlinit 35 de ani la data semnării promisiunii bilaterale de vânzare, pentru noua facilitate.
- Solicitanții care nu dețin o locuință sau dețin cel mult una, cu suprafață utilă mai mică de 50 mp, achiziționată în afara programului.
- Persoanele care cumpără o singură locuință în România și respectă condițiile programului privind imobilul.
- Cei care obțin aprobarea băncii, în funcție de venituri, gradul de îndatorare și istoricul de creditare.
Ultima modificare legislativă nu a fost încă aplicată. Proiectul trebuie adoptat de Camera Deputaților, promulgat și publicat în Monitorul Oficial. Inițiativa a primit aviz negativ din partea BNR și un punct de vedere nefavorabil din partea Guvernului, pe fondul riscurilor asociate unui avans mai mic.
Citește și: Un petic de București, un „şmecher” și 5,1 milioane de euro. Cum vrea PMB să cumpere cu jumătate de milion de euro terenul din fața Cărturești Verona, pe care tot instituția aprobase un bloc de 7 etaje
Cât trebuie să câștigi pentru un apartament de 80.000, 100.000, 120.000 sau 140.000 de euro
Pentru a putea calcula corect, putem analiza un credit standard accesat în România, cel de 30 de ani, cu rate egale, un avans de 5 procente și o dobândă variabilă anuală de 7,57%, formată din IRCC de 5,57 și marja de două puncte procentuale. Cursul BNR folosit poate fi cel din 28 octombrie, de 5,3495 lei/euro.
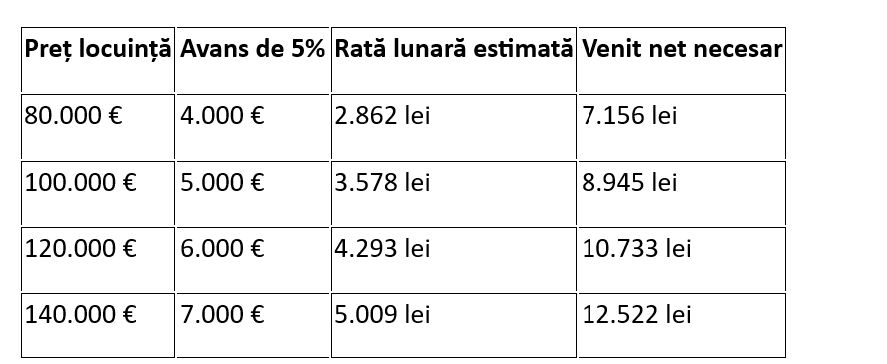
Pentru un apartament de 80.000 de euro, rata ar fi de aproximativ 2.862 de lei, ceea ce presupune un venit net lunar de cel puțin 7.156 de lei. La 100.000 de euro, rata crește la 3.578 de lei, iar venitul necesar se apropie de 9.000 de lei.
Pentru o locuință de 120.000 de euro, cumpărătorul ar avea nevoie de aproximativ 10.733 de lei net lunar, în timp ce pentru un apartament de 140.000 de euro, rata estimată ajunge la 5.009 lei, iar venitul necesar depășește 12.500 de lei.
Reglementările BNR permit, în anumite condiții, un grad de îndatorare de 45% pentru primul credit imobiliar destinat locuinței proprii. În acest scenariu, venitul necesar pentru apartamentul de 140.000 de euro ar coborî la aproximativ 11.131 de lei lunar. Veniturile pot fi și cumulate, în cazul unui credit cu codebitor.
Vezi și: EXCLUSIV Inflația golește buzunarele românilor. Adrian Negrescu anunță ce va urma după avertismentele BNR: „Prima parte a lui 2027 va semăna cu sfârșitul lui 2026: prețuri mari, rate neschimbate și prudență la cheltuieli”
Avansul scade cu 14.000 de euro, dar rata va crește
În cazul unui apartament de 140.000 de euro, avansul actual de 15% înseamnă 21.000 de euro. Prin reducerea la 5%, cumpărătorul ar plăti inițial numai 7.000 de euro, însă suma împrumutată ar crește de la 119.000 la 133.000 de euro. La dobânda utilizată în simulare, rata ar crește de la aproximativ 4.482 de lei la 5.009 lei, o diferență de circa 527 de lei în fiecare lună.
Există însă o problemă care trebuie clarificată legislativ: plafonul actual al creditului pentru categoria superioară a programului este de 119.000 de euro. Pentru finanțarea a 95% dintr-o locuință de 140.000 de euro, această limită ar trebui modificată sau adaptată prin normele aplicabile. Iar la aceste calcule trebuie să adăugăm plățile pentru asigurările obligatorii și facultative, taxele, comisioanele, taxele notariale, taxele de dosar, evaluatorul, iar dobânda este variabilă și se va modifica pe parcursul anilor.
Tot mai puțini români accesează „Noua Casă”. Numărul garanțiilor a scăzut cu aproape 70%
Deși programul a ajutat sute de mii de români să își cumpere o locuință, interesul pentru creditele garantate de stat s-a redus puternic în ultimii doi ani.
Potrivit datelor Ministerului Finanțelor, în 2024 au fost acordate 811 garanții, în valoare de 105,8 milioane de lei, și 26 de promisiuni de garantare. În 2025, numărul garanțiilor a scăzut la numai 246, în valoare de aproximativ 33 de milioane de lei, la care s-au adăugat nouă promisiuni de garantare. Astfel, numărul garanțiilor acordate s-a redus cu aproape 70% într-un singur an.
De la lansarea programului, în 2009, până la sfârșitul lunii februarie 2026, au fost acordate 334.304 garanții și promisiuni de garantare, în valoare cumulată de 31,72 miliarde de lei. Și plafonul anual de garantare a fost redus, de la un miliard de lei în 2024 la 500 de milioane de lei în 2025, sumă menținută și în 2026.
Una dintre explicațiile pentru interesul tot mai scăzut este concurența creditelor ipotecare standard, pentru care unele bănci oferă dobânzi fixe în primii ani, în timp ce programul „Noua Casă” funcționează cu dobândă variabilă.
În ultimii doi ani, piața imobiliară din România a adus surprize neplăcute
În 2024 și 2025, piața imobiliară din România a înregistrat evoluții contrastante, cu prețuri doar în creștere dar și cu o scădere de tranzacții, mai ales în al doilea an. În 2024, au fost vândute 168.960 de locuințe, cu 6,6% mai multe decât în 2023. În schimb, în 2025, numărul tranzacțiilor a coborât la 159.879 de unități, o scădere de 5,4%, potrivit datelor ANCPI.
Prețurile au continuat însă să urce. Potrivit datelor Imobiliare.ro, la sfârșitul anului 2024, prețul mediu solicitat la nivel național ajunsese la 1.710 euro/mp util, cu 14% peste nivelul de la sfârșitul lui 2023.
În trimestrul al doilea din 2025, prețul mediu solicitat ajunsese la aproximativ 1.860 de euro/mp util, comparativ cu 1.611 euro/mp util în perioada similară din 2024. Creșterea a fost de aproximativ 15,5%.
Iar diferențele sunt și mai semnificative în orașele mari. În luna septembrie a acestui an, prețul mediu cerut pentru un apartament din Cluj Napoca ajungea la „doar” 181.784 de euro, iar în Brașov la aproximativ 128.000 de euro. În București, un apartament nou de 50 de metri pătrați costa aproximativ 130.000 de euro.
În acest sens, reducerea avansului prin „Noua Casă” ar putea ajuta cumpărătorii care au venituri stabile, dar nu dispun de economii suficiente. Cu toate acestea însă, principala problemă rămâne capacitatea de rambursare: un avans mai mic înseamnă un credit mai mare, într-o piață în care locuințele s-au scumpit mai repede decât își pot permite mulți cumpărători.
Poți citi și: ANALIZĂ. Guvernul promite că nu mai crește taxele, dar nota de plată rămâne imensă pentru români. Ce se întâmplă cu salariile, pensiile și prețurile în 2027

 Urmărește-ne în Discover
 Adaugă-ne ca sursă preferată