Piața imobiliară bucureșteană continuă să se scumpească. Potrivit Indicelui Imobiliare.ro, prețul mediu solicitat pentru apartamentele din Capitală a ajuns în octombrie 2026 la 2.321 de euro/mp util, cu 8% peste nivelul din aceeași lună a anului precedent. În acest context, alegerea zonei poate face diferența între o proprietate care își păstrează valoarea și una care oferă un câștig important la revânzare.
Vezi și: Analiză. Scandalul balcoanelor închise. Ministrul promite că nu se dublează impozitele, dar legea lasă loc sancțiunilor uriașe. Amenzi de până la un milion de lei și proprietari prinși între promisiuni și obligații
Pipera, exemplul unei investiții care a multiplicat de 35 de ori valoarea terenului
La începutul anilor 2000, Pipera era o zonă periferică, dominată de terenuri libere, construcții industriale și locuințe individuale. Un metru pătrat de teren costa aproximativ 20 de euro în anul 2000, iar până în 2003 prețurile urcaseră la 50–70 de euro/mp. O casă putea fi cumpărată atunci cu aproximativ 70.000–80.000 de euro, potrivit unei analize publicate de Ziare.com.
Expansiunea economică, accesul facil la credite și dezvoltarea clădirilor de birouri au schimbat radical piața. În 2008, terenurile ajunseseră până la 700 de euro/mp, conform datelor istorice Imopedia.ro citate de publicație. Astfel, un teren de 500 mp cumpărat teoretic cu 10.000 de euro în 2000 putea atinge o valoare de 350.000 de euro la vârful pieței, înainte de taxe și alte costuri.
Ascensiunea nu a fost însă continuă. Criza financiară din 2008 a provocat scăderi de 30–50% pentru unele apartamente din Pipera, iar piața a rămas slabă până în jurul anului 2015. Ulterior, dezvoltarea sectorului IT, extinderea birourilor și interesul pentru locuințe apropiate de locul de muncă au readus cumpărătorii în zonă.
Dacă în 2016 apartamentele erau evaluate la aproximativ 1.100–1.300 de euro/mp util, analiza Ziare.com din iulie 2026 indica valori de 2.200–2.800 de euro/mp pentru segmentul rezidențial analizat. Totodată, publicația menționa proiecte planificate în zona Aviației–Pipera de aproximativ 1,1 miliarde de euro, însumând peste 4.500 de apartamente.
Vezi și: Un petic de București, un „şmecher” și 5,1 milioane de euro. Cum vrea PMB să cumpere cu jumătate de milion de euro terenul din fața Cărturești Verona, pe care tot instituția aprobase un bloc de 7 etaje
Cele mai interesante zone pentru investiții în București și Ilfov
Aviației, Băneasa și Pipera rămân atractive pentru cumpărătorii cu bugete ridicate, în special datorită concentrării clădirilor de birouri, serviciilor, școlilor private și proiectelor rezidențiale. Potrivit platformei Castela, prețul median solicitat în Aviației era de aproximativ 3.830 de euro/mp, iar în Băneasa de 3.073 de euro/mp, pe baza ofertelor monitorizate în perioada august–octombrie 2026. Nivelurile ridicate arată maturitatea acestor piețe, dar reduc și posibilitatea repetării creșterilor spectaculoase din urmă cu două decenii.
Titan, Drumul Taberei și Bucureștii Noi oferă o alternativă pentru cei care urmăresc un echilibru între preț, infrastructură și cererea pentru închiriere. În octombrie 2026, datele Imospot indicau prețuri mediane solicitate de 2.066 euro/mp în Titan–Balta Albă, 1.998 euro/mp în Drumul Taberei și 2.200 euro/mp în Bucureștii Noi. Accesul la metrou, parcuri și servicii reprezintă avantaje pentru locuirea pe termen lung și închiriere.
Popești-Leordeni și zona Berceni din Ilfov atrag cumpărători interesați de apartamente noi și de prețuri de intrare mai accesibile decât în cartierele premium. Potențialul depinde însă de distanța reală până la metrou, calitatea drumurilor, utilități și densitatea construcțiilor. O locuință mai ieftină poate deveni o investiție mai puțin avantajoasă dacă accesul zilnic este dificil.
Otopeni, Tunari și Corbeanca sunt opțiuni de analizat pentru cumpărarea unei case sau a unui teren. Interesul pentru aceste localități este susținut de apropierea de nordul Capitalei și de cererea pentru locuințe cu grădină. În cazul terenurilor, accesul legal la drum, regimul urbanistic și racordarea la utilități sunt decisive.
Bragadiru și Chiajna pot atrage cumpărători cu bugete mai reduse, dar prezintă diferențe importante de la o stradă la alta. Extinderea rezidențială nu garantează automat creșterea valorii, mai ales în zonele unde infrastructura rutieră și serviciile publice nu țin pasul cu numărul locuințelor.
Cât costă astăzi o locuință în București și Ilfov
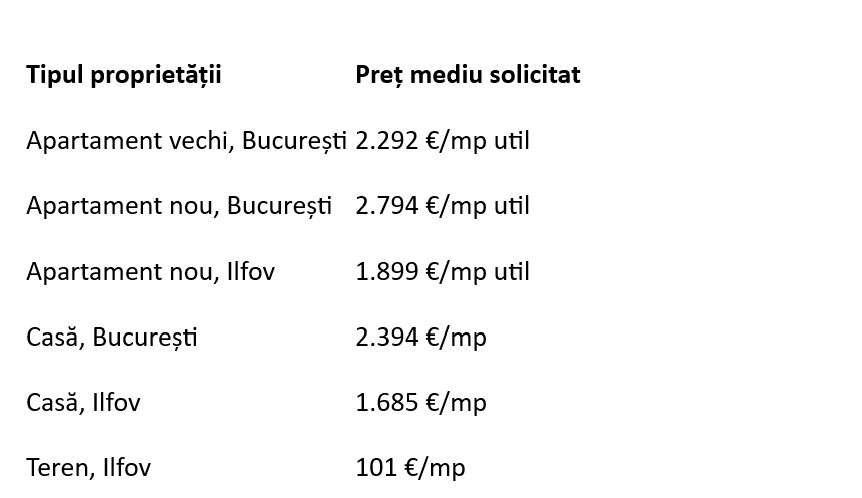
Diferența dintre apartamentele noi din București și cele din Ilfov depășește 890 de euro/mp util, ceea ce explică interesul pentru localitățile din jurul Capitalei. Totuși, prețul mai mic de achiziție trebuie comparat cu timpul de deplasare, cheltuielile de transport și infrastructura disponibilă.
Statisticile Institutului Național de Statistică, prezentate de Novaria, indică o creștere de 70,8% în lei a prețurilor locuințelor din România în ultimii zece ani, până în trimestrul al doilea din 2026. Exprimată în euro, creșterea este de aproximativ 48%. Pe un interval de cinci ani, avansul a fost de 36,2% în lei și 29,2% în euro. Datele sunt naționale și nu reprezintă randamentele obținute în fiecare cartier al Capitalei.
Vezi și: ANALIZĂ. Ce salariu îți trebuie ca să cumperi un apartament cu preț între 80.000 și 140.000 de euro prin „Noua Casă”. Avans de 7.000 de euro, dar rate de peste 5.000 lei
Bucureştiul rămâne pe locul 30 în topul oraşelor europene pentru investiţii imobiliare
Bucureştiul îşi păstrează poziţia de anul trecut, 30 din 32, în clasamentul oraşelor europene pentru investiţii imobiliare, înaintea Istanbulului şi a Sofiei, dar în urma Budapestei (locul 29), a Pragăi (22) şi Varşoviei (12), indică un raport de specialitate, dat joi publicităţii.
Tranzacţiile puţine şi populaţia în scădere afectează atractivitatea Capitalei, deşi are a doua cea mai mare creştere economică prognozată dintre oraşele europene analizate, de 3,5% pe an în perioada 2027 – 2029, după Dublin (4%), relevă raportul Emerging Trends in Real Estate Europe 2027, realizat de PwC pe baza sondajelor şi interviurilor cu 1.498 de profesionişti din sectorul imobiliar european.
„Faptul că Bucureştiul rămâne în clasamentul european arată că România este pe radarul investitorilor internaţionali. Avem cea mai bună perspectivă de creştere economică din Europa Centrală şi de Est, iar acesta este un argument important. Totuşi, ca să urcăm în clasament, avem nevoie de o piaţă mai lichidă, cu mai multe tranzacţii şi proiecte de calitate. Investitorii se uită tot mai mult la factori pe termen lung, precum infrastructura, energia şi oferta de locuinţe, iar România are oportunităţi reale în toate aceste zone„, a declarat Amoros Avramia, director PwC România.
Populaţia Bucureştiului ar urma să scadă cu 0,7% pe an, al doilea cel mai mare declin, după Atena, arată raportul. În acelaşi timp, tranzacţiile imobiliare s-au înjumătăţit, la aproximativ 200 de milioane de euro între octombrie 2025 şi septembrie 2026. Investitorii caută pieţe mari, în care pot cumpăra şi vinde uşor, iar volumul redus îi descurajează.
Europa Centrală şi de Est are creştere economică solidă, dar prea puţine clădiri disponibile pe mai multe segmente. Regiunea este dezavantajată de apropierea de războiul din Ucraina şi de faptul că are mai puţine tranzacţii decât vestul continentului. Pentru România, energia, digitalizarea, locuirea şi logistica pot atrage cele mai multe investiţii imobiliare în următorii ani.
Potrivit raportului, redresarea pieţei imobiliare europene va dura mai mult decât se anticipa: doar 42% dintre respondenţi se aşteaptă la o îmbunătăţire a mediului de afaceri în următorul an. În 2027, investitorii mizează pe chirii stabile şi pe administrarea mai eficientă a clădirilor, nu pe o creştere generală a preţurilor.
Aproape jumătate dintre respondenţi (47%) se aşteaptă ca sumele investite în imobiliare să crească în următorii doi ani şi doar 15% anticipează o scădere. Investitorii privaţi compensează prudenţa fondurilor de pensii şi a asigurătorilor, iar împrumuturile ar urma să fie mai uşor de obţinut. Principalul concurent pentru banii investitorilor este infrastructura, spune unul din trei respondenţi.
Investitorii preferă pieţele mari, în care pot vinde uşor, şi analizează fiecare clădire în parte: locaţia, chiriaşii, stabilitatea veniturilor. Contează tot mai mult şi factorii pe termen lung: demografia, infrastructura şi oferta de locuinţe. Cele mai mari temeri pentru 2027 sunt escaladarea conflictelor globale, costurile de construcţie şi evoluţia dobânzilor.
„Piaţa imobiliară europeană intră într-o etapă în care performanţa nu mai vine din creşterea generală a valorilor, ci din calitatea activelor şi din modul în care sunt administrate. Centrele de date, infrastructura energetică şi diferitele forme de locuire atrag interesul investitorilor pentru că răspund unor nevoi reale: digitalizarea, tranziţia energetică şi schimbările demografice. Pentru companiile din sector, provocarea este să construiască portofolii reziliente, care să facă faţă unui context geopolitic şi economic tot mai incert”, a adăugat Amoros Avramia.
Centrele de date şi noua infrastructură energetică (energie solară şi eoliană, stocare) ocupă primele două locuri în clasamentul sectoarelor. Şase dintre primele zece sunt forme de locuire, de la locuinţe pentru vârstnici la cămine studenţeşti, iar hotelurile revin în top 10 pentru prima dată în ultimul deceniu.
„Interesul pentru locuire are şi o explicaţie socială: locuinţele prea scumpe sunt, potrivit respondenţilor, cea mai mare problemă a oraşelor europene în următorul deceniu. Piaţa spaţiilor logistice pare să fi ajuns la punctul cel mai de jos şi ar putea creşte din nou, susţinută şi de cheltuielile pentru apărare. În sectoarele tradiţionale, situaţia diferă de la un segment la altul: birourile de calitate din centru rămân căutate, în timp ce parcurile de afaceri şi birourile de la periferie ocupă ultimele două locuri„, spun autorii raportului.
Londra rămâne pe primul loc pentru al şaselea an la rând, urmată de Madrid şi Paris. Munchen urcă pe locul 4 şi devine pentru prima dată cel mai bine clasat oraş german, Milano urcă pe 5, iar Lisabona intră în top 10.
În Europa Centrală şi de Est, Varşovia este descrisă drept piaţa în care se cumpără şi se vinde cel mai uşor. În Polonia, investiţiile imobiliare au ajuns la 4,8 miliarde de euro în primele trei trimestre din 2026, cu 77% mai mult decât în aceeaşi perioadă din 2025.
Unde merită să investești și ce riscuri ai
În cazul apartamentelor destinate închirierii, cartierele cu metrou și cerere rezidențială constantă, precum Titan, Drumul Taberei și Aviației, au argumente solide. Pentru case și terenuri, Otopeni, Tunari și Corbeanca merită analizate, în special acolo unde infrastructura existentă poate susține dezvoltarea viitoare.
Pipera și Băneasa rămân piețe importante, însă prețurile deja ridicate impun o evaluare atentă a randamentului. În schimb, zonele periferice pot oferi prețuri de intrare mai mici, dar și riscuri mai mari legate de utilități, trafic, supraofertă și lichiditatea la revânzare.
 Urmărește-ne în Discover
 Adaugă-ne ca sursă preferată